前十个品牌加起来只占 1%,为什么烧烤最难连锁化
烧烤是餐饮里最分散的品类之一。前十个品牌加起来的市场份额大约 1%。对比火锅、茶饮,这个数字低得反常。原因不是"没人想做连锁",是两个结构性天花板。
烧烤是餐饮里最分散的品类之一。前十个品牌加起来的市场份额大约 1%。对比火锅、茶饮,这个数字低得反常。
原因不是"没人想做连锁",是两个结构性天花板。
天花板一:出品依赖掌炉师傅的手感
火锅可以标准化,因为锅底是配方、涮煮是时间。茶饮可以标准化,因为克数、温度、顺序都能写成 SOP。烧烤不行。
同一串肉,炭温高一点、翻面早一点、撒料晚一点,出来的口感就不一样。掌炉师傅靠的是眼睛看颜色、鼻子闻香气、手上感觉软硬。这套判断很难写成文字,更难复制到一百家店。
结果是:一家店的成功,往往绑定在一个或几个师傅身上。师傅走了,味道就变。这是连锁化最直接的限制。
天花板二:选址受烟道限制
这个限制常被低估。烧烤的油烟和异味决定了它能开的位置,比一般餐饮少一大截:需要独立烟道、需要能上屋顶、需要离住宅有距离、需要物业同意。
好位置本来就稀缺,加上这些条件,可选的铺位进一步收缩。连锁扩张需要"可复制的选址模型",而烧烤的选址更像"逐个审批"。
两个天花板叠加,就形成了一种典型的状态:单店能做得很好,规模一上去就失控。
怎么破第一道
方向是"把变量减少"。减少炭温波动、减少翻烤次数依赖、减少撒料时机差异。自动旋转烤炉解决的是翻烤,恒温设计解决的是炭温,标准化腌料解决的是口味基底。技术能做的,是把师傅的经验从"手感"变成"参数"。
怎么破第二道
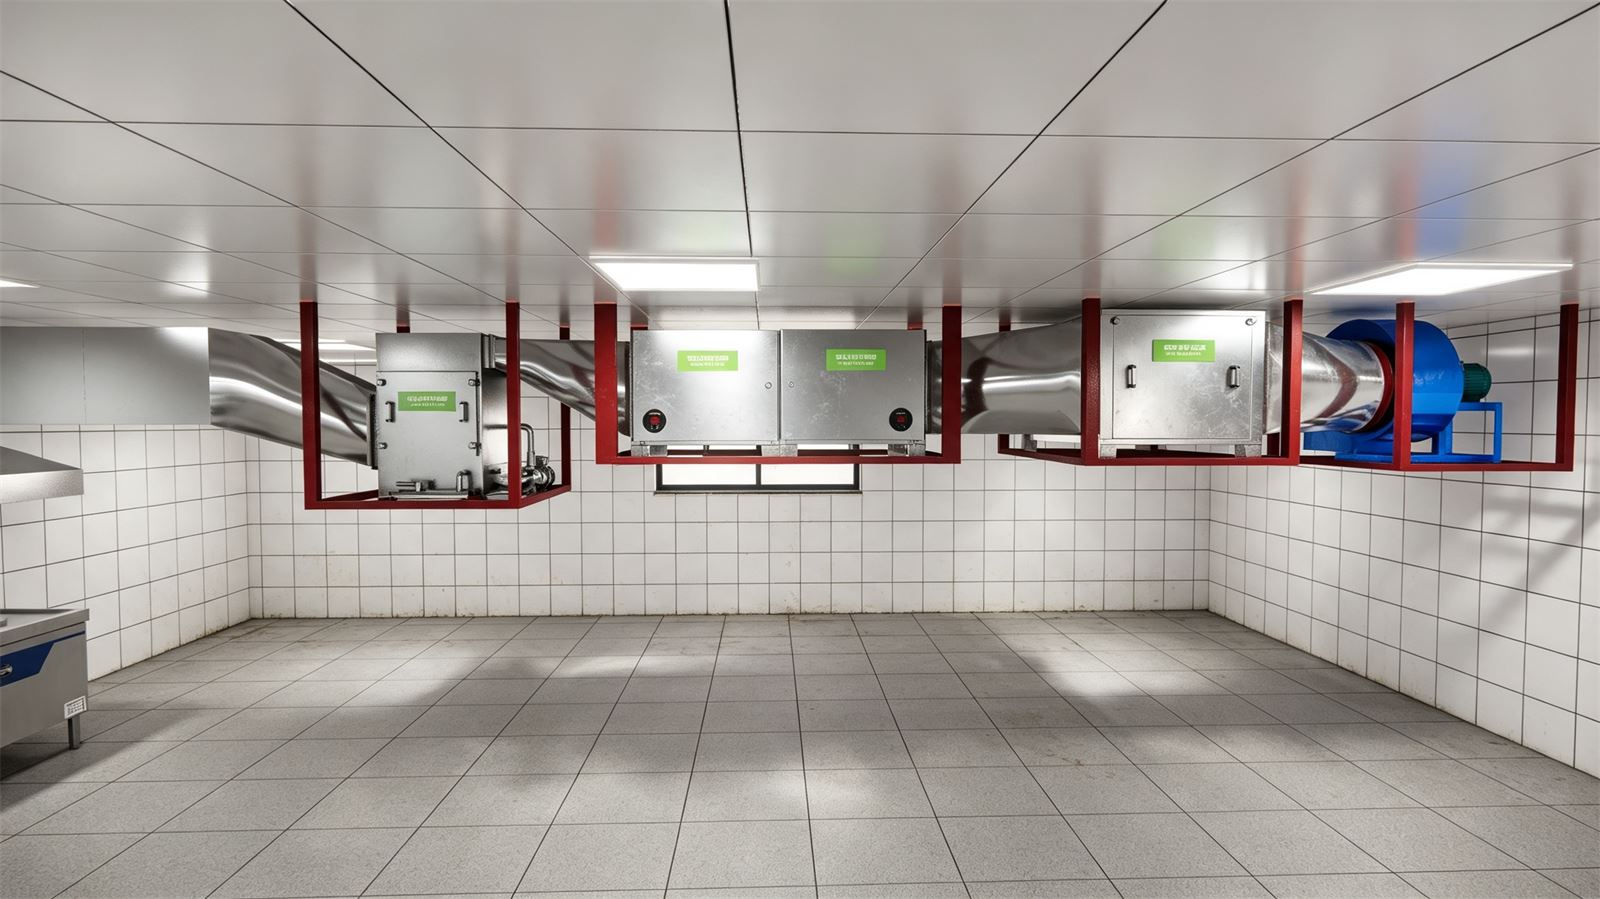
方向是"取消对烟道的依赖"。内循环设备让门店可以在没有专用烟道的位置经营,把可选铺位从"有烟道的楼"扩展到"所有允许餐饮的楼层"。这是选址模型能否规模化的关键。
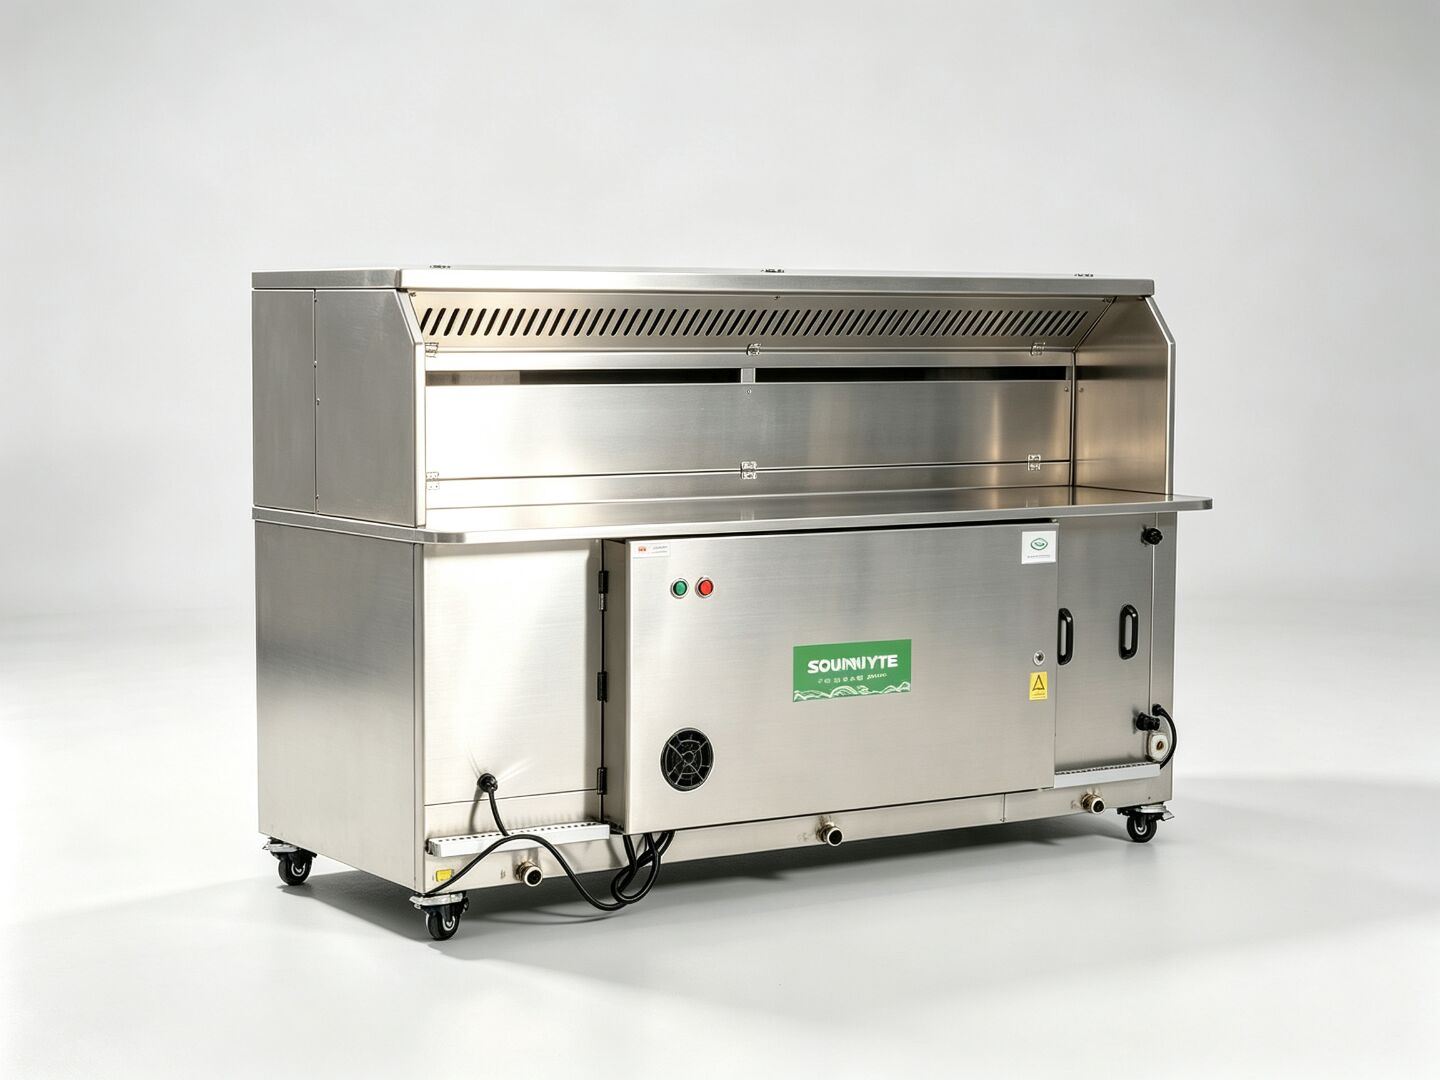
双尼在这条路上的产品布局是分场景的:水循环烧烤车针对炭火重油烟门店,4000 到 8000 风量按 1.6、1.8、2.0 米机身分档;KL-D-C130 移动餐车针对商场中岛、地铁商业、超市熟食区这类"没有烟道、需要明档"的点位;KL-D-ND 系列针对中餐爆炒、烧烤炸串这类重油烟且要求除味的档口,用液膜水洗、静电、HEPA、椰壳炭多级串联。
对连锁品牌来说,这套产品线的意义不是"多几个型号",是"同一套维护标准可以覆盖不同店型"。连锁的成本失控,往往就发生在设备型号太杂、维护方式各不相同的时候。
第三个容易被忽略的点:维护的标准化
连锁化不只要求"买得到设备",还要求"每一家店都能被同样地维护"。电场多久洗、谁来洗、洗完怎么验、坏了多久修,这些必须有统一答案。
这就要求设备结构可维护、配件可供应、参数可复现。核心部件自研的价值在这里体现:电源、电场、绝缘子都是自己做的,配件规格统一,不会出现"这批机器和上批机器零件不通用"的情况。
第三个天花板在供应链
烧烤的食材 SKU 多、损耗高、区域口味差异大,中央工厂很难同时满足标准化和地方化。这一条决定了扩张速度,也解释了为什么很多品牌选择区域深耕,而不是全国铺开。
结论
烧烤连锁化的难点,一半在厨房里(手艺),一半在墙上(烟道)。前者靠产品标准化,后者靠设备形态。两个天花板都不破,规模就永远停在"一店一策"。